Европейският пазар на опаковки от лята целулоза е готов да се разрасне - с прогнози, според които пазарът ще достигне приблизително 1,89 милиарда щатски долара до 2030 г. Формованата целулоза (наричана също формована целулоза) и формованите влакна - устойчивите опаковки, направени от възобновяеми и рециклирани растителни влакна - са един от най-бързо-развиващите се сегменти в Европа опаковки, водени от най-прогресивните разпоредби за опаковане в света (ЕС PPWR, забрани за пластмаса, EPR схеми), корпоративни ангажименти за устойчивост и нарастващо потребителско търсене. Тази статия изследва европейския пазар на опаковки от формована целулоза -, като обхваща пазарните перспективи (размер, растеж, прогноза до 2030 г.), регулаторните двигатели (ЕС PPWR, Директива за еднократна-пластмаса, забрани за пластмаси, EPR, ограничения на PFAS), двигателите на търсенето (предпочитания на потребителите, корпоративни ангажименти, хранително обслужване и растеж на електронна-търговия), пазарни сегменти (услуги за хранене, защитно опаковане, премиум приложения), конкурентната среда (европейски производители, азиатски доставчици, нови участници), предизвикателствата (инфраструктура за компостиране, разходи, конкуренция) и възможностите за марки и доставчици. Независимо дали сте купувач на опаковки, доставчик, инвеститор или професионалист по устойчивост - това ръководство обяснява нарастването на европейския пазар на опаковки от формована целулоза и какво означава това.
Пазарни перспективи - Ръстът към 1,89 милиарда щатски долара до 2030 г
1. Размер и растеж на пазара
Европейският пазар на опаковки от формована целулоза се разраства бързо: (a)Текущ размер:Европейският пазар на опаковки от формована целулоза се оценява на приблизително 1,0-1,2 милиарда USD през последните години (в зависимост от обхвата), (b)Прогноза:Предвижда се да достигне приблизително 1,89 милиарда USD до 2030 - със сложен годишен темп на растеж (CAGR) в средните-до-високи едноцифрени числа (обикновено 5-9% в зависимост от сегмента и обхвата), (c)Ускорение:Растежът се ускорява -, движен от графика за изпълнение на PPWR в ЕС, забраните за пластмаса и корпоративните ангажименти за устойчивост, (d)Ръст на сегмента:Хранителните услуги и премиум сегментите растат най-бързо - с преминаването на марките от пластмаса и пяна и (д)Дългосрочна-перспектива:Ръстът на структурното търсене - формована целулоза е в съответствие с регулаторните и потребителските насоки в Европа.
2. Обхват на пазара
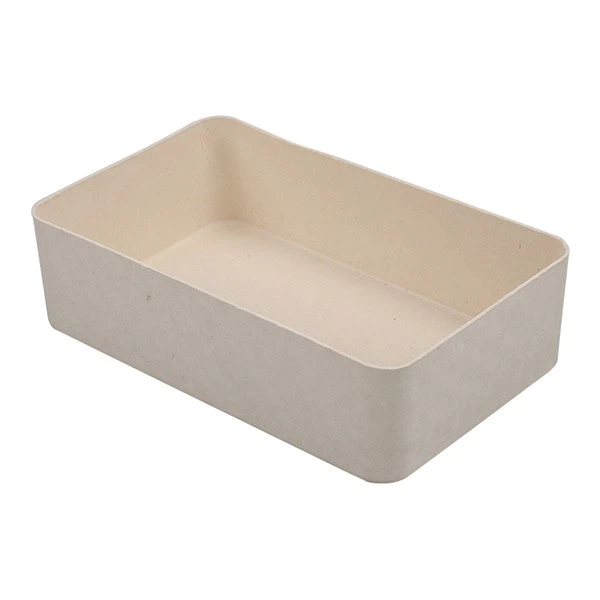
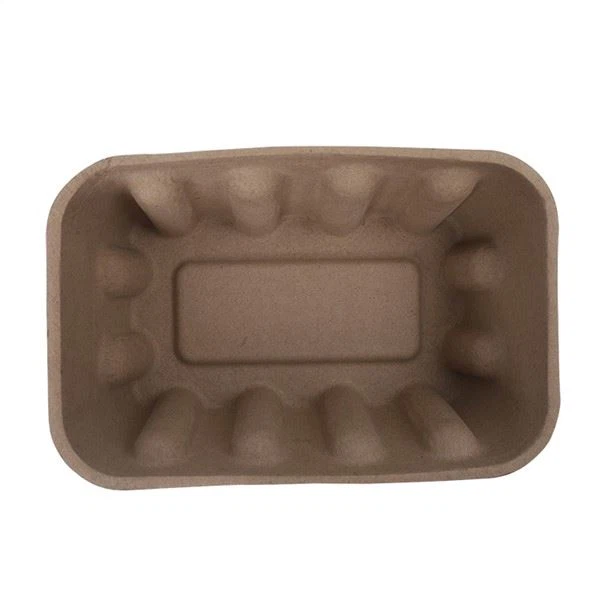
Пазарът обхваща множество категории: (а)Опаковка за хранителни услуги:Чинии, купи, миди, кутии за обяд, подноси, чаши - най-големият и най-бързо{1}}развиващият се сегмент, (b)Защитна опаковка:Ъглови протектори, вложки, предпазители на ръбове, тави - за логистика и транспорт, (c)Премиум опаковка:Вложки за електроника, козметични табла, луксозни опаковки -, които се разрастват бързо с технологията за мокро пресоване, (d)Опаковка за яйца:Установено приложение за формована каша - кашони и тави за яйца, (д)Индустриална опаковка:Тави за части, тежко-защита и (f)Селскостопански опаковки:Тави за плодове, тави за разсад.
Регулаторни стимули - Най-прогресивните правила за опаковане в света
1. ЕС PPWR (Регламент за опаковки и отпадъци от опаковки)
ЕС PPWR е най-въздействащият двигател: (a)Всички опаковки подлежат на рециклиране до 2030 г.:Формованата целулоза може да се рециклира (хартиен поток) - съвместим, (b)Намаляване на отпадъците от опаковки:5% до 2030 г., 10% до 2035 г., 15% до 2040 - в полза на олекотените опаковки на основата на влакна-, които могат да се рециклират, (c)Изисквания за рециклирано съдържание:Нарастващи изисквания - формованата целулоза поддържа рециклирано съдържание, (d)Компостируеми опаковки за специфични приложения:Пакети за чай, кафе на капсули и някои сервизи за хранене -, предпочитащи компостируема формована каша, (д)Хармонизиране:-Правила за целия ЕС -, опростяващи съответствието и създаващи единен голям пазар, и (е)Изпълнение:Поетапно внедряване чрез 2030 - създаване на предвидимо, дългосрочно-търсене.
2. Директива за пластмасите-за еднократна употреба (SUPD)
Директивата на ЕС за пластмасите-за еднократна употреба ограничава: (a)Пластмасови контейнери и чаши за храна:Забранено или ограничено в много приложения - създаване на търсене на алтернативи на формована целулоза, (b)Експандиран полистирол (EPS) съдове за сервиране на храна:Забранено - директно заменено с формована целулоза, (c)Пазарни ограничения:Прилагане в държавите-членки на ЕС - премахване на пластмаса/пяна от пазара, (d)EPR за пластмаси-за еднократна употреба:Разширена отговорност на производителя - което прави пластмасата по-скъпа и (д)Информираност на потребителите:SUPD повишава осведомеността на потребителите относно замърсяването с пластмаса -, което стимулира търсенето на алтернативи.
3. EPR схеми и пластмасови данъци
EPR и данъците върху пластмасата са в полза на формованата целулоза: (a)EPR-за целия ЕС:EPR схеми за опаковане в държавите членки - по-ниски или никакви такси за рециклируеми/компостируеми опаковки, (b)Данъци върху пластмасовите опаковки:Национални данъци върху пластмасата (Обединеното кралство, Испания, Италия) - което прави пластмасата по-скъпа, (c)Основано на влакна{0}}предимство:Формованата целулоза избягва данъците върху пластмасата и намалява таксите за EPR - подобряване на конкурентоспособността на разходите и (d)Модулирани такси:EPR такси, модулирани от възможността за рециклиране - възможността за рециклиране/компостиране на формованата целулоза намалява таксите.
4. Ограничения за PFAS
Ограниченията на PFAS са в полза на формованата целулоза: а)Предложение за-ограничение на PFAS за целия ЕС:Предстоящи/приложени ограничения за PFAS - включително опаковки на храни, (б)Национални ограничения:Някои държави от ЕС, ограничаващи PFAS в опаковките на храни, (c)Формована целулоза без{0}}PFAS:Формована целулоза с покрития без-PFAS -, съвместими и готови, (d)Изисквания към марката:Основните марки изискват опаковка без{0}}PFAS - доставя формована целулоза и (e)Бъдещо{0}}доказателство:Формованата целулоза,-съдържаща PFAS, е устойчива-в бъдеще на разпоредбите за PFAS.
Двигатели на търсенето
1. Потребителско предпочитание
Европейските потребители стимулират търсенето: а)Висока осведоменост за устойчивост:Европейските потребители са сред най-{0}}осъзнатите по отношение на устойчивостта в света, (б)Предпочитание за устойчиви опаковки:Силно предпочитание към опаковки на основата на-влакна, които могат да се рециклират, компостират, (в)Готовност за плащане:Много европейски потребители приемат да плащат повече за устойчиви опаковки, (г)Пластмасово отвращение:Нарастващо отвращение към пластмасовите опаковки - стимулиращи алтернативи и (д)Очаквания за марката:Потребителите очакват марките да използват устойчиви опаковки - натиск върху марката върху доставчиците.
2. Ангажименти за корпоративна устойчивост
Корпоративните ангажименти стимулират търсенето: (а)Европейски марки:Unilever, Nestlé, L'Oréal, Henkel, IKEA и други - ангажирани с устойчиво опаковане, (b)Вериги за хранителни услуги:McDonald's, Starbucks, KFC и други - преминават към устойчиво опаковане на храни, (c)Супермаркети и търговци на дребно:Търговци на дребно (Carrefour, Tesco и др.) - стимулиране на изискванията на доставчика, (d)Ангажименти без{0}}пластмаса:Много европейски фирми, ангажирани с опаковки без{0}}пластмаса или рециклирани, и (д)Натиск във веригата за доставки:Изискванията към марката се насочват към доставчиците -, стимулирайки търсенето на формована целулоза.
3. Хранителни услуги и растеж на електронна-търговия
Структурният растеж стимулира търсенето: (а)Доставка на храна и храна за вкъщи:След-пандемичен растеж -, стимулиращ търсенето на устойчиво опаковане на храни, (б)Електронна -търговия:Ръст на онлайн търговията на дребно - стимулира търсенето на устойчиви защитни опаковки, (c)Премиумизиране:Марки преминават към първокласни устойчиви опаковки - мокро пресована целулоза, (d)Цикли на подмяна:Марки, заместващи пластмаса/пяна - създаващи постоянно търсене, и (д)Разработка на нов продукт:Нови продукти, проектирани с устойчиви опаковки - разширяване на приложенията за формована целулоза.
Пазарни сегменти
1. Опаковка за хранителни услуги
Хранителните услуги са най-големият и най-{0}}развиващият се сегмент: (a) Чинии, купи, миди, кутии за обяд, подноси, чаши, (b) Водени от SUPD (забрани за пластмаса/пяна), PPWR и потребителско търсене, (c) Компостируема формована целулоза - в съответствие със събирането и компостирането на хранителни отпадъци, (d) Покрития без-PFAS - в съответствие с ограниченията на PFAS и (e) Премиум опции (мокра преса) - за първокласно обслужване и брандиране на храна.
2. Защитна и транспортна опаковка
Защитните опаковки се разрастват: (a) ъглови протектори, вложки, предпазители на ръбовете, тави, (b) водени от растежа на електронната{0}}търговия и ангажиментите за устойчивост на марката, (c) рециклируема формована целулоза -, поддържаща кръгови вериги за доставки, (d) здрав, лек - ефективен транспорт и (e) персонализирани дизайни - за специфична защита на продукта.
3. Премиум приложения
Премиум приложенията са най-бързо{0}}разрастващата се ниша: (а) вложки за електроника (смартфони, лаптопи, аудио), (б) козметични тави и опаковки за подаръци, (в) луксозни и първокласни опаковки за търговия на дребно, (г) тави за медицински устройства и (д) водени от технология за мокро пресоване (термоформована) - гладка, прецизна, първокласна формована целулоза и чрез диференциране на марката и лидерство в устойчивостта.
Конкурентен пейзаж
1. Европейски производители
Европейските производители се разширяват: (a) Утвърдени производители на формована целулоза (опаковки за яйца, промишлени), (b) Нов капацитет за обслужване на храни - в отговор на SUPD/PPWR, (c) Капацитет за мокро пресоване/премиум - за първокласни приложения, (d) Регионално снабдяване - намаляване на разходите за доставка и времето за доставка и (e) Иновации - материали, покрития, технология.
2. Азиатски доставчици
Азиатските доставчици обслужват европейското търсене: (a) Китай - най-голямата производствена база - включително големи производители като Hesheng, (b) Виетнам, Тайланд, Индонезия - нововъзникващи производствени бази, (c) Индия - нарастващ капацитет, (d) Конкурентни цени - предимства в труда и мащаба, (e) Разширяване на качеството - подобряване на сертификатите (BPI, OK Compost, FDA, BRC/IFS) и (е) Експортен опит -, обслужващ европейски купувачи със съвместими продукти.
3. Нови участници и иновации
Нови участници се присъединяват към: (a) Хартиени и опаковъчни компании, които навлизат във формованата целулоза, (b) Преобразуватели на пластмаси, ориентирани към влакна, (c) Стартъпи с материали от следващо-генерация (мицел, наноцелулоза), (d) Инвестиции в европейско местно производство - намаляване на зависимостта от внос и (e) Вертикална интеграция - доставка на влакна, довършване, разпространение.
Предизвикателства
1. Инфраструктура за компостиране
Инфраструктурата за компостиране варира: (a) Зряла в някои страни (Италия, Германия, Нидерландия) - с промишлени мрежи за компостиране, (b) Развиваща се в други - компостируемите опаковки може да отидат на депо/изгаряне, (c) Необходимост от хармонизация - ЕС етикетиране и събиране на компостируеми, (d) Образование - потребителско разбиране за компостируеми срещу рециклируеми и (д) Двоен-път за формована целулоза (рециклируем ИЛИ компостируем) - намалявайки зависимостта от инфраструктурата.
2. Цена и конкуренция
Динамиката на разходите има значение: (a) Формованата целулоза може да струва повече от пластмасата на единица - въпреки че TCO (EPR, данък върху пластмасата, отпадъците) стеснява или обръща разликата, (b) Мащабът подобрява разходите - с нарастване на капацитета, цените падат, (c) Конкуренция от други устойчиви материали (PLA, картон, велпапе) и (d) Конкуренция при внос - ценови натиск от Азиатски доставчици.
3. Очаквания за изпълнение
Очакванията за производителност изискват обучение: (a) Устойчивост на влага/мазнина - изисква покрития без PFAS-за мазни храни, (b) Прецизна - мокра преса за първокласни приложения, (c)-срок на годност - формованите бариери от целулоза се подобряват, но може да не съвпадат с пластмасата за -трайна-храна, и (d) Правилно-оразмеряване -, съответстващо на формованата маса за подходящи приложения.
Възможности за марки и доставчици
1. За марки и купувачи
Възможности за марки: (а)Съответствие:Формованата целулоза е в съответствие с европейските регулаторни насоки - доказателство-за бъдещето, (b)Стойност на марката:Устойчивото опаковане стимулира предпочитанията на потребителите и положителния PR, (c)Диференциация:Премиум формована целулоза (мокро пресоване) отличава марките, (d)Управление на разходите:TCO конкурентен - EPR, пластмасов данък, спестяване на отпадъци, (e)доставка:Нарастващо предлагане - Европейски и азиатски източници - подобряване на наличността и ценообразуването и (е)Иновация:Партньорствайте с иновативни доставчици - нови материали, покрития, дизайни.
2. За доставчици и инвеститори
Възможности за доставчиците: а)Разширяване на капацитета:Нарастващото търсене оправдава инвестицията - хранителни услуги, първокласни, защитни, (b)европейско производство:Местното производство обслужва европейското търсене - намаляване на доставката, подобряване на отзивчивостта, (c)Премиум възможности:Капацитет на мокра преса - за заснемане на първокласни приложения, (d)Сертификация:BPI, OK Компост, в контакт с храни, без PFAS- - се изисква за европейския пазар, (д)Иновация:Несъдържащи PFAS{0}}покрития, материали, технология - диференциация и (е)Партньорство:Дългосрочни-споразумения за доставка - с европейски марки и дистрибутори.
Какво означава това за купувачите - Практически насоки
1. План за съответствие
Планирайте съответствието: (a) Одитирайте текущите опаковки спрямо правилата на PPWR, SUPD, EPR, PFAS, (b) Приоритетизирайте преходите (първо хранителните услуги от пластмаса/пяна), (c) Проверете сертификатите на доставчиците (компостируемост, контакт с храни, без PFAS-) и (d) Вградете съответствие в спецификациите на опаковката.
2. Квалифицирайте доставчиците рано
Квалифицирайте доставчиците навреме: (a) Европейски и азиатски източници - сравнете цена, качество, време за изпълнение, доставка, (b) Проверете сертификати и възможности, (c) Поискайте проби и тествайте, (d) Получете оферти за вашите обеми и (e) Изградете дългосрочни-партньорства - сигурност на доставките и цени.
3. Оптимизирайте за пазара
Оптимизирайте за разрастващия се пазар: (a) Опаковка с правилния{0}}размер за приложение, (b) Извлечете TCO (EPR, данък върху пластмасата, отпадъци) - не само единична цена, (c) Комуникирайте устойчивостта автентично (сертификати, а не неясни твърдения), (d) Настройте края на--живота (рециклиране/компостиране) и (e) Наблюдавайте пазара и регулаторни разработки.
Долната линия
Пазарът на опаковки от формована целулоза в Европа е готов да нарасне -, което се предвижда да достигне приблизително 1,89 милиарда щатски долара от 2030 -, движено от най-прогресивните регулации за опаковане в света (ограничения на ЕС PPWR, SUPD, EPR, PFAS), силни потребителски предпочитания, корпоративни ангажименти и структурен растеж в хранителните услуги и електронната -търговия. За марки формованата целулоза предлага съответствие, стойност на марката и управление на разходите. За доставчиците скокът предлага капацитет, иновации и възможности за партньорство.
Ключови изводи:
1. Пазарът се разраства.Прогноза за достигане на приблизително 1,89 милиарда щатски долара до 2030 - със среден-до-висок едноцифрен-цифрен CAGR, ускоряващ се с регулирано-търсене.
2. Правилата са основният двигател.ЕС PPWR (рециклируем до 2030 г.), Директива за-пластмаси за еднократна употреба, EPR, данъци върху пластмасата и ограничения за PFAS - всички са в полза на рециклируемата, компостируема формована целулоза.
3. Водещи за хранителни услуги.Забраните за пластмаса/пяна правят хранителните услуги най-големият и най-бързо-развиващият се сегмент -, като защитните и премиум сегментите също растат бързо.
4. Предлагането е глобално.Европейските производители се разширяват, азиатските доставчици (включително Hesheng) обслужват европейското търсене, а нови участници се присъединяват към -, подобрявайки наличността и цените.
5. Предизвикателствата са управляеми.Инфраструктура за компостиране, разходи и обучение за производителност - с двоен-път-на-живот (рециклируем/компостиран) и TCO анализ, който ги управлява.
6. Действайте сега.Планирайте за съответствие, квалифицирайте доставчиците навреме и оптимизирайте за разрастващия се пазар - Нарастването на формованата целулоза в Европа е в ход.
В Hesheng обслужваме европейски марки и купувачи с формована целулоза (също формована целулоза) и опаковки от формовани влакна - с пълни възможности за покриване на европейските изисквания. Нашите предложения включват:Обслужване на храна- чинии, купи, миди, кутии за обяд, подноси;Защитна опаковка- ъглови протектори, вложки, тави;Премиум вложки- електроника, козметика, опаковки за подаръци;Материали- багас, пшенична слама, рециклирани влакна, бамбук;процеси- сухо пресоване и мокро пресоване/термоформовано;Покрития без{0}}PFAS- в съответствие с европейските PFAS ограничения;Сертификати- ISO 9001/14001, BRC/IFS, контакт с храни (EU 1935/2004, FDA), възможност за компостиране (OK Compost, BPI), без PFAS-; иЕкспортен опит- обслужва европейски купувачи със съвместими и надеждни доставки. Работим с европейски марки, дистрибутори и компании за хранителни услуги - от пилотни програми до широкомащабни-разгръщания.
Ако проучвате европейската възможност за формована целулоза - или търсите устойчиви опаковки за вашия европейски пазар -свържете се с екипа на Hesheng- ще се радваме да: споделим нашия опит на европейския пазар, да предоставим мостри, да ви помогнем да изберете правилните продукти, да предложим сравнения на разходите и ценообразуване на обеми, да предоставим документация за сертифициране (OK Compost, ЕС за контакт с храни, PFAS-безплатно) и да подкрепим вашите европейски нужди от устойчиво опаковане. Пазарът на формована целулоза в Европа се разраства - и ние сме тук, за да ви помогнем да уловите възможността.